El tipo real de EE. UU. vuelve a donde estaba en 2008

El bono del Tesoro americano a 10 años ligado a la inflación, el TIPS, pagaba un 2,93 % por encima del IPC en septiembre y un 2,88 % el 1 de octubre. Son niveles que no se veían desde octubre de 2008, cuando la quiebra de Lehman llevó a vender todo lo que se pudiera vender y el tipo real tocó el 3,14 %. En toda la serie, que empieza en 2003, solo esos dos meses lo han superado.
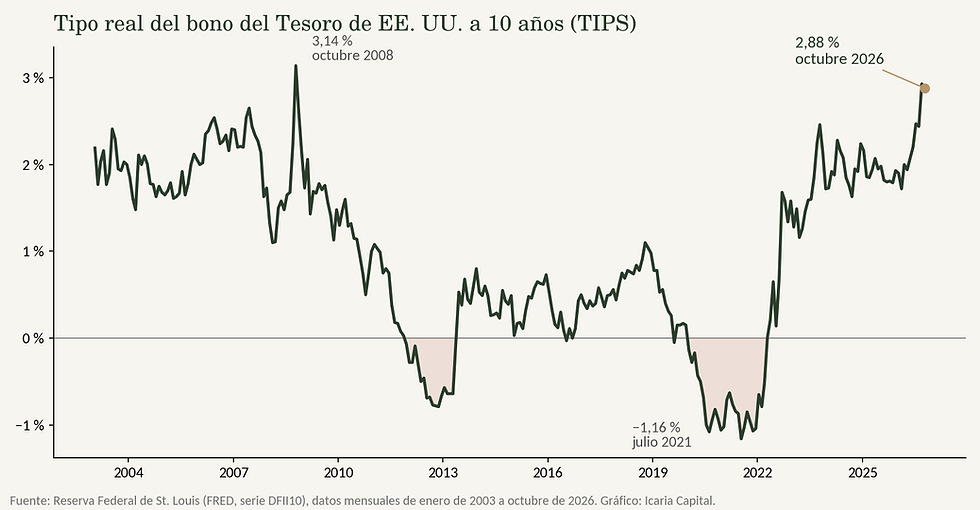
Hace cinco años la foto era la contraria. En julio de 2021 el mismo bono pagaba un −1,16 %, es decir, quien lo compraba aceptaba perder poder adquisitivo durante diez años a cambio de no asumir riesgo. Entre enero de 2020 y marzo de 2022 el tipo real estuvo por debajo de cero más de dos años seguidos, y antes ya lo había estado entre finales de 2011 y mediados de 2013. Son las dos zonas sombreadas del gráfico.
Qué enseña el gráfico. El tipo real es lo que se gana de verdad prestando al Estado americano, una vez descontada la inflación. Cuando es negativo, la renta fija de calidad garantiza perder poder adquisitivo y el resto de activos se vuelven más caros, porque la alternativa segura no paga nada. Cuando es alto, como ahora, el bono vuelve a ser una opción seria para la parte prudente de una cartera.
Por qué importa. En el último año el tipo real ha subido algo más de un punto, mientras la inflación que descuenta el mercado para los próximos diez años apenas se ha movido y sigue en el 2,36 %. Así que la subida no viene de que el mercado espere más inflación sino de que exige más rentabilidad real por prestar. Para una cartera conservadora es una buena noticia a medio plazo, porque la parte de bonos vuelve a aportar algo más que estabilidad. A corto plazo tiene su cara mala, porque cuando los tipos reales suben, los precios de los bonos largos y del oro suelen sufrir.
No es una previsión. Que el tipo real esté en máximos de 2008 no dice si va a seguir subiendo o va a bajar. Lo que sí dice es que el punto de partida es muy distinto al de 2021, y que quien compra hoy deuda americana ligada a la inflación y la mantiene hasta su vencimiento sabe lo que va a ganar por encima del IPC.
Nota de método. Datos mensuales del rendimiento a 10 años de los TIPS (serie DFII10 de la Reserva Federal de St. Louis), de enero de 2003 a octubre de 2026. El dato de octubre es del día 1. La inflación esperada es la serie T10YIE, el breakeven a 10 años. Los mismos datos se actualizan cada semana en el Observatorio de renta fija.
Si tienes alguna duda sobre el contenido divulgativo que has leído, puedes escribirme aquí.
Disclaimer
Nada de esto es una recomendación de inversión. Las rentabilidades pasadas no garantizan rentabilidades futuras.
Cada semana envío a los suscriptores de mi newsletter un análisis como este, sin ruido y sin publicidad.
Carlos Santiso
Recibe por correo lo que publico en la web. Te escribo cuando sale algo nuevo, como análisis de fondos, estudios con el simulador, vídeos o entrevistas. Es gratis y te das de baja con un clic.

Soy Carlos Santiso y gestiono fondos de inversión en Andbank Wealth Management.
Este blog es personal y divulgativo. Las opiniones son mías, no de la gestora, y se refieren a la fecha en que se publicaron.


Comentarios