Deuda conservadora
Cómo invertir en renta fija, la vía más conservadora que existe porque tiene fecha de vencimiento.
Por Carlos Santiso · Actualizada el 9 de octubre de 2026 · Unos 20 minutos de lectura
En dos minutos
- Un bono es un préstamo con fecha de devolución. Si lo mantienes hasta el vencimiento y quien te debe el dinero paga, sabes desde el primer día lo que vas a ganar.
- Ese ancla no la tiene ningún otro activo, y por eso la deuda es la vía más conservadora para el dinero que no quieres arriesgar.
- Pueden fallar dos cosas. Que tengas que vender antes, cuando el precio se mueve, o que quien te debe no pague. Casi todo lo que explico aquí va de controlar esas dos cosas.
- Para controlarlas uso tres herramientas. Plazos cortos, deudores de calidad y muchas fuentes de rentabilidad que no dependan de lo mismo.
1. Por qué la deuda es la vía más conservadora
Cuando compras un bono le prestas dinero a alguien, un Estado o una empresa. A cambio te paga un interés y te devuelve lo prestado en una fecha fijada. Prestas 100, cobras 5 cada año y al final te devuelven los 100.
Esa fecha es lo que hace distinta a la deuda. Una acción no tiene fecha de devolución y su valor depende de lo que alguien quiera pagar por ella en cada momento. Un bono sí la tiene. Si lo mantienes hasta el vencimiento y el emisor paga, sabes desde el primer día cuánto vas a ganar, pase lo que pase en los mercados por el camino.
Por eso digo que un bono es un contrato que se cumple al final. Mientras tanto su precio sube y baja, pero según se acerca el vencimiento vuelve a lo que te van a devolver.
De ahí sale una idea que repito mucho. La rentabilidad que tiene un bono el día que lo compras es la mejor estimación de lo que vas a ganar con él si lo mantienes. Los bonos son más aritmética que estado de ánimo.
Que sea la vía más conservadora no quiere decir que no tenga riesgos. Quiere decir que esos riesgos se pueden medir y acotar antes de invertir, y de eso va el resto de la guía.
2. Lo que pierde el dinero quieto
El dinero en la cuenta no está a salvo, solo está quieto. La inflación es la subida general de los precios y hace que con el mismo dinero compres menos cada año.
Lo que de verdad cuenta es el tipo de interés real, es decir, lo que te pagan menos la inflación. El Banco Central Europeo lo explica con un ejemplo muy claro. Si un depósito te paga un 2,5 % y la inflación es del 3 %, tu rentabilidad real es de menos medio punto. El saldo sube, pero puedes comprar menos.
Durante años la deuda de máxima calidad pagaba menos que la inflación, y quien la compraba aceptaba perder poder adquisitivo a cambio de no asumir riesgo. Hoy el punto de partida es muy distinto. En Estados Unidos, el tipo real del bono a diez años ha vuelto a niveles que no se veían desde 2008, y la deuda vuelve a ser una opción seria para la parte prudente de un patrimonio. Lo conté en el gráfico del mes de octubre.
3. Las opciones más sencillas
Antes de hablar de bonos conviene tener claras las alternativas que casi todo el mundo conoce, porque son la vara de medir de todo lo demás.
Cuentas remuneradas y depósitos. Son lo más sencillo. El Fondo de Garantía de Depósitos cubre hasta 100.000 euros por titular y por entidad si el banco quiebra. A cambio, el tipo lo decide el banco y, cuando el depósito vence, hay que volver a negociarlo.
Letras del Tesoro. Son deuda del Estado español a 3, 6, 9 y 12 meses. Se compran desde 1.000 euros y con descuento, de modo que pagas algo menos de 1.000 y al vencimiento te devuelven 1.000. No llevan retención, aunque lo que ganas tributa en la base del ahorro. Se pueden comprar directamente al Tesoro, en su web o en el Banco de España, sin comisión de compra ni de custodia, o a través de tu banco. Un detalle importante es que desde la cuenta directa no se pueden vender antes de que venzan sin traspasarlas primero a una entidad, así que son para dinero que no vas a necesitar hasta entonces.
Bonos y Obligaciones del Estado. Son lo mismo a plazos más largos, los Bonos a 3 y 5 años y las Obligaciones de 7 a 50 años, y pagan un cupón fijo cada año. Cuanto más largo es el plazo, más se mueve el precio si cambian los tipos, que es justo lo que explico en el apartado siguiente.
Fondos monetarios. Invierten en deuda a muy corto plazo y en depósitos, con un vencimiento medio de semanas o de pocos meses, y su rentabilidad sigue a los tipos del Banco Central Europeo. No son un depósito. El Fondo de Garantía de Depósitos no cubre lo que puedan perder y, aunque es raro, pueden perder. Su ventaja es que entras y sales cuando quieres y que, como los demás fondos de inversión (los ETF no), se pueden traspasar a otro fondo sin pagar impuestos hasta que reembolsas. Lo hablé en el vídeo ¿Merece la pena salir de un monetario?
Las cuatro tienen algo en común. Son muy seguras, pero cada una es un solo deudor o un solo tipo de deuda, y su rentabilidad depende casi por completo de lo que decida el banco central. Para ir un paso más allá hay que entender dos cosas, el plazo y el crédito.
4. El plazo, o cuánto se mueve el precio
Si los tipos suben después de comprar un bono, el tuyo paga menos que los nuevos y su precio baja hasta compensarlo. Si los tipos bajan, sube. Cuánto se mueve depende de la duración, que es más o menos el plazo medio en el que cobras el dinero del bono.
La regla aproximada es sencilla. Con una duración de 2, una subida de un punto en los tipos hace caer el precio en torno a un 2 %. Con una duración de 10, en torno a un 10 %.
Esto no cambia lo que vas a cobrar si llegas al vencimiento. Lo que baja es el precio al que podrías vender hoy. Si no necesitas vender, una subida de tipos es una mala semana para quien ya tenía el bono y una buena para quien compra ahora.
Hay una cuenta que uso para medir el colchón de cada bono. Si divides su rentabilidad entre su duración, sabes cuánto tendrían que subir los tipos para que la caída del precio se coma el cupón de un año. En el Observatorio la llamo «la subida que anula el cupón». En los plazos cortos el colchón es amplio y en los largos es muy fino.
Por eso para la parte conservadora prefiero plazos cortos y medios. Alargar el plazo para ganar un poco más casi siempre es aceptar mucho más riesgo de precio a cambio de poco. Lo que busco es que una subida de tipos sea un rasguño y no una herida.
2022 lo enseñó de golpe. Quien compró bonos largos de máxima calidad con los tipos en cero vio caer su precio como cae la bolsa en una crisis. Lo explico con números en Un bono paga un 5 %, ¿cómo puedo perder dinero? La deuda conservadora no es la deuda más segura del mundo a cualquier plazo. Es la deuda a un plazo que puedes aguantar.
5. El crédito, o quién te debe el dinero
El otro riesgo es que quien te debe no te pague. La rentabilidad de cualquier bono se puede separar en dos partes. Lo que paga el Estado al mismo plazo y un extra por el riesgo de que el emisor falle, que se llama diferencial.
Las agencias de calificación separan a los emisores en dos grandes grupos. El grado de inversión, donde los impagos son raros, y el high yield, que paga más porque falla bastante más a menudo.
Un impago pesa más de lo que parece. De un bono que no paga se suele recuperar de media entre el 30 % y el 60 %, así que en una cartera de veinte bonos un solo impago puede llevarse el cupón de todos los demás durante un año.
Por eso tengo una regla muy sencilla. No perseguir la rentabilidad más alta del escaparate. Cuando un bono paga mucho más que el resto es porque el mercado ve un riesgo, y casi siempre tiene razón.
Hay un detalle más. Cuanto más riesgo de crédito tiene un bono, más se parece a una acción, y deja de proteger justo cuando más falta hace. El high yield puede tener sentido en una cartera, pero no es un sustituto de la liquidez ni de la deuda conservadora.
6. La deuda que casi nadie mira
Fuera de los bonos de los Estados y de las grandes empresas hay un mundo de deuda pequeña y especializada que el inversor particular casi nunca ve. Tiene algo muy valioso, que sus resultados dependen de cosas distintas entre sí y distintas de los tipos de interés.
Cédulas o bonos garantizados. Bonos de bancos que, además de la promesa del banco, están respaldados por una cartera de préstamos. Es un bono con dos capas de protección.
Pagarés y bonos flotantes. Los pagarés son préstamos a empresas a menos de un año y apenas les afectan los tipos. Los flotantes ajustan su cupón cuando cambian los tipos, así que sufren poco si suben.
Titulizaciones. Préstamos agrupados, de coches, de consumo o de empresas, con pagos muy previsibles. Los tramos más protegidos cobran los primeros.
Financiación del comercio. Préstamos de semanas o meses para que una mercancía viaje de un país a otro, con la propia mercancía como garantía. Según la Organización Mundial del Comercio, entre el 80 % y el 90 % del comercio mundial depende de este tipo de financiación, y la Cámara de Comercio Internacional la describe como de corto plazo y autoliquidable.
Microfinanzas. Préstamos a entidades que a su vez prestan a pequeños negocios y familias de países emergentes que no tienen acceso a la banca.
Las microfinanzas son de lo más estable que conozco dentro de la deuda. Se presta a muchísimos pequeños negocios en países muy distintos, con préstamos pequeños y cortos que se devuelven en cuotas, y lo que pasa en las bolsas apenas les afecta. El gráfico lo enseña mejor que cualquier explicación.
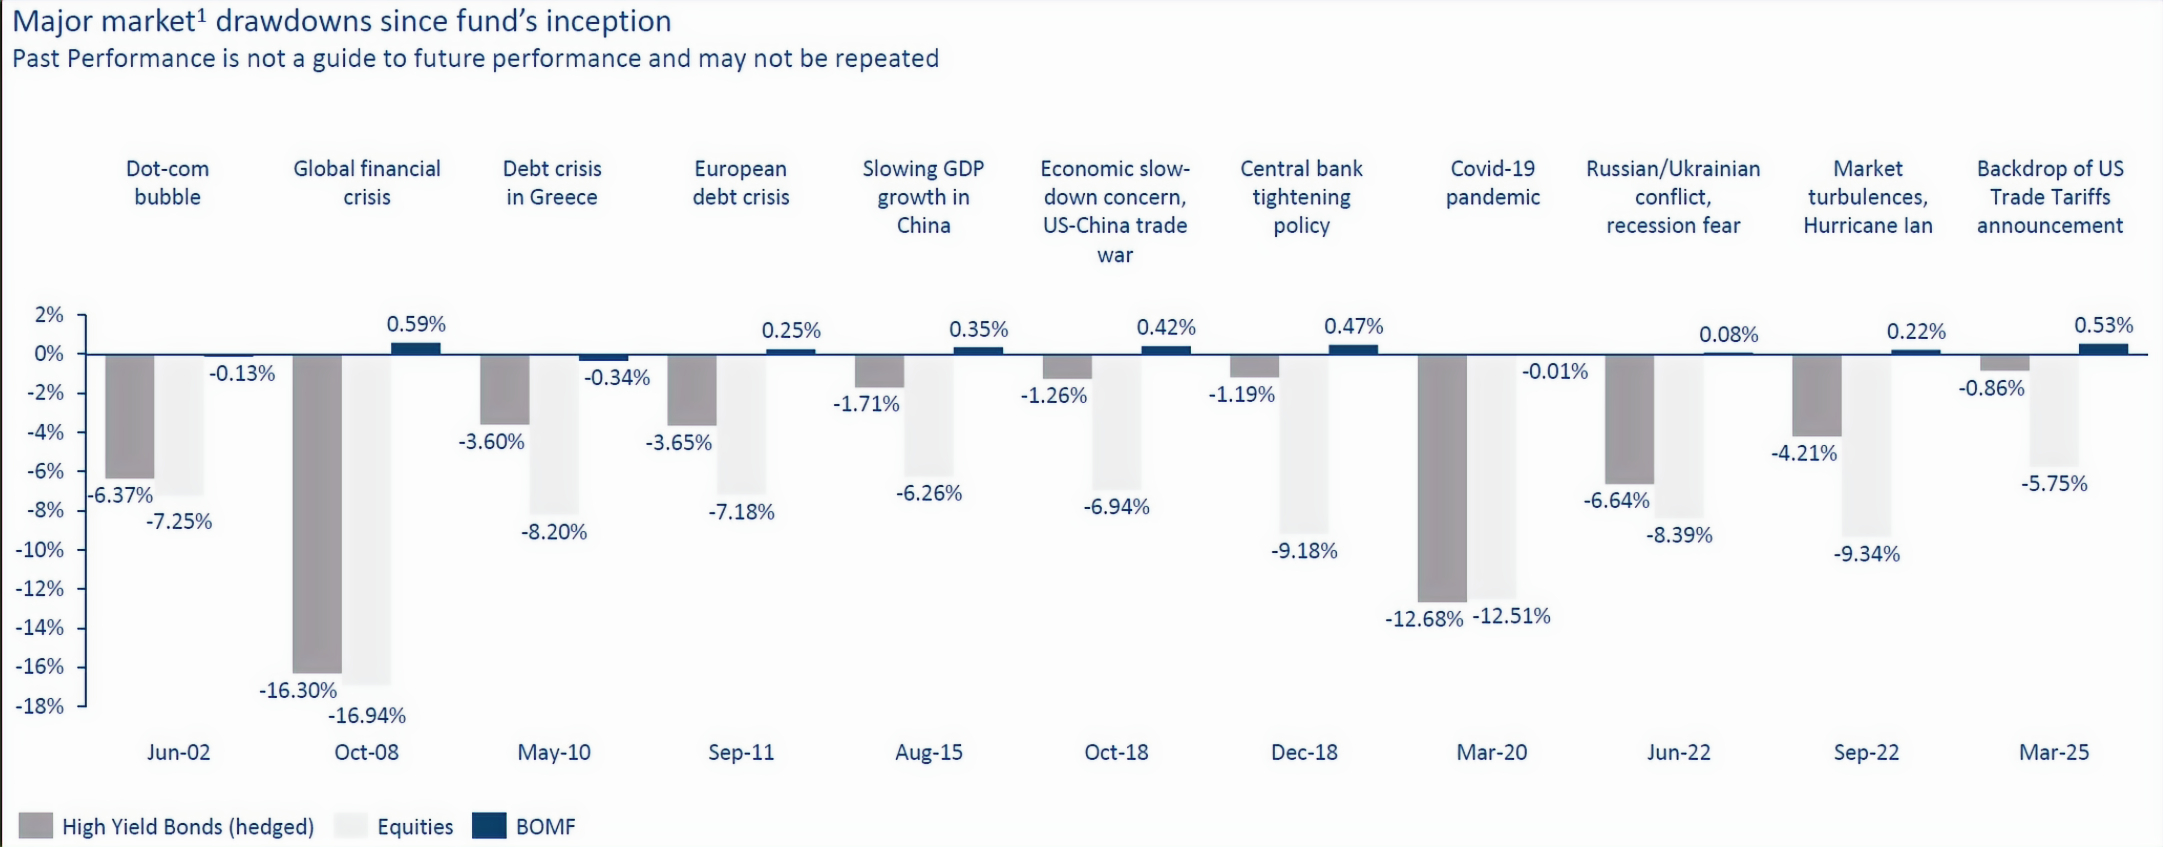
En la crisis financiera de 2008 el high yield y la bolsa cayeron en torno a un 17 %, y el fondo de microfinanzas terminó ese periodo ligeramente en positivo. En el covid ambos cayeron más de un 12 % y el fondo se quedó prácticamente plano. Un activo que no se hunde cuando lo hace la bolsa tiene un valor enorme en la parte conservadora de un patrimonio. Su riesgo está en otro sitio, en la liquidez y en el crédito de los países donde presta, y las rentabilidades pasadas no garantizan las futuras.
Bonos catástrofe. El inversor hace de reasegurador. Cobra un cupón y pierde parte o todo el capital si ocurre una catástrofe concreta, como un gran huracán. Un huracán no lee las actas de la Reserva Federal, y por eso su resultado no depende de los mercados. A cambio, si la pérdida llega, no se recupera.
Los bonos catástrofe los conocí a fondo hace años, cuando invertí en American Coastal, una compañía que nació de la quiebra de una aseguradora y cuyo negocio está muy ligado a estos bonos. Analizarla me dio una visión mucho más completa del activo. Los dos gráficos siguientes resumen por qué me parece una pieza tan valiosa en una cartera diversificada.
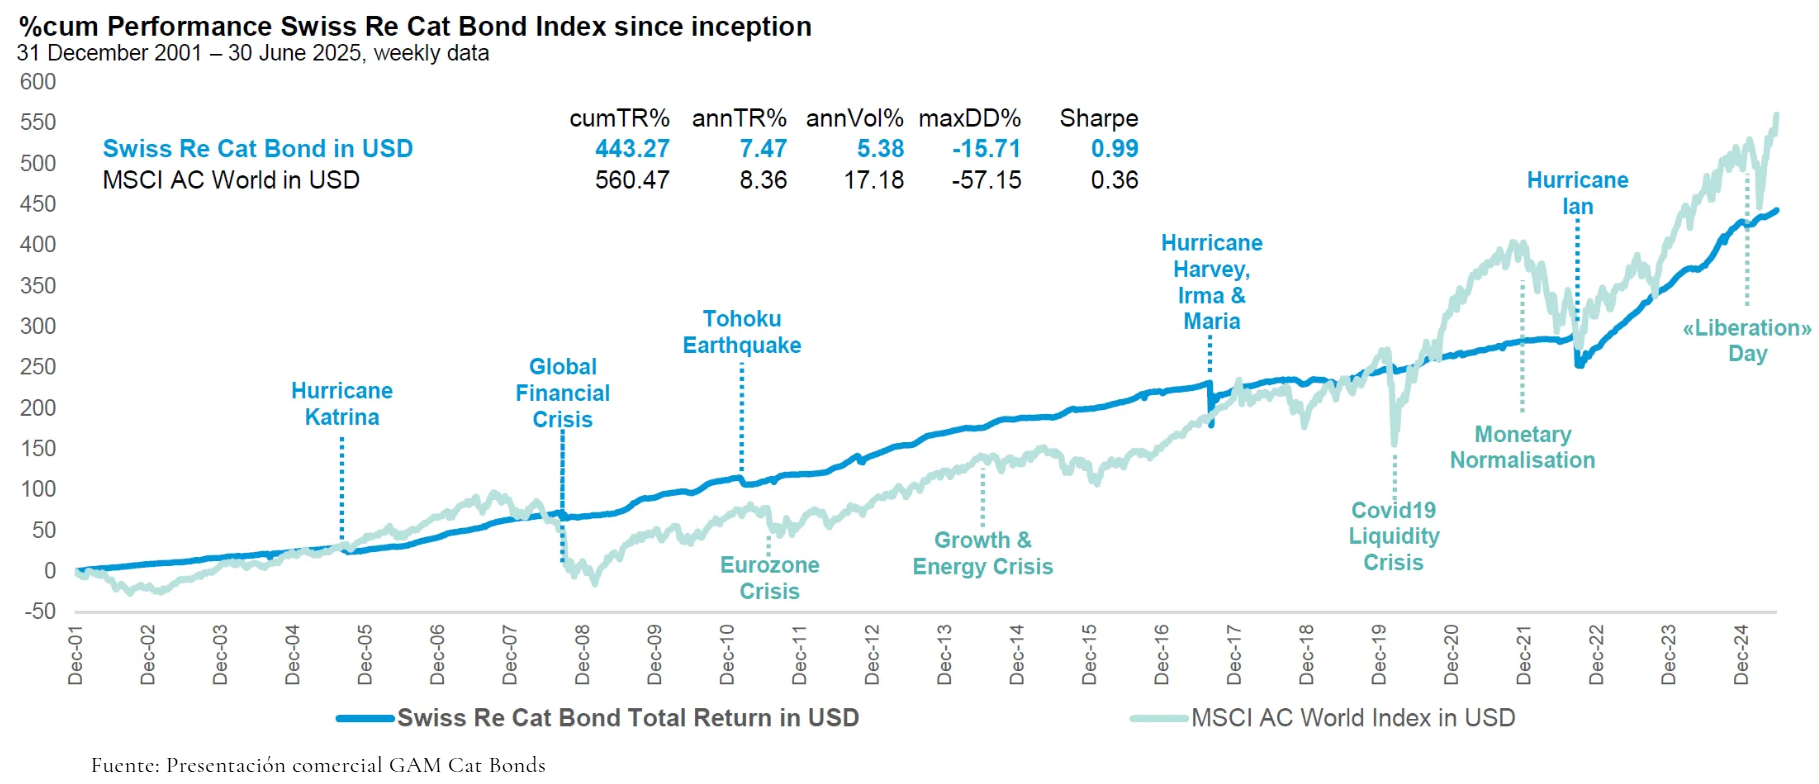
En casi veinticinco años el índice ha crecido de forma bastante constante, y sus tropiezos han llegado con los grandes huracanes, como Katrina, Harvey o Ian, no con las crisis de los mercados.
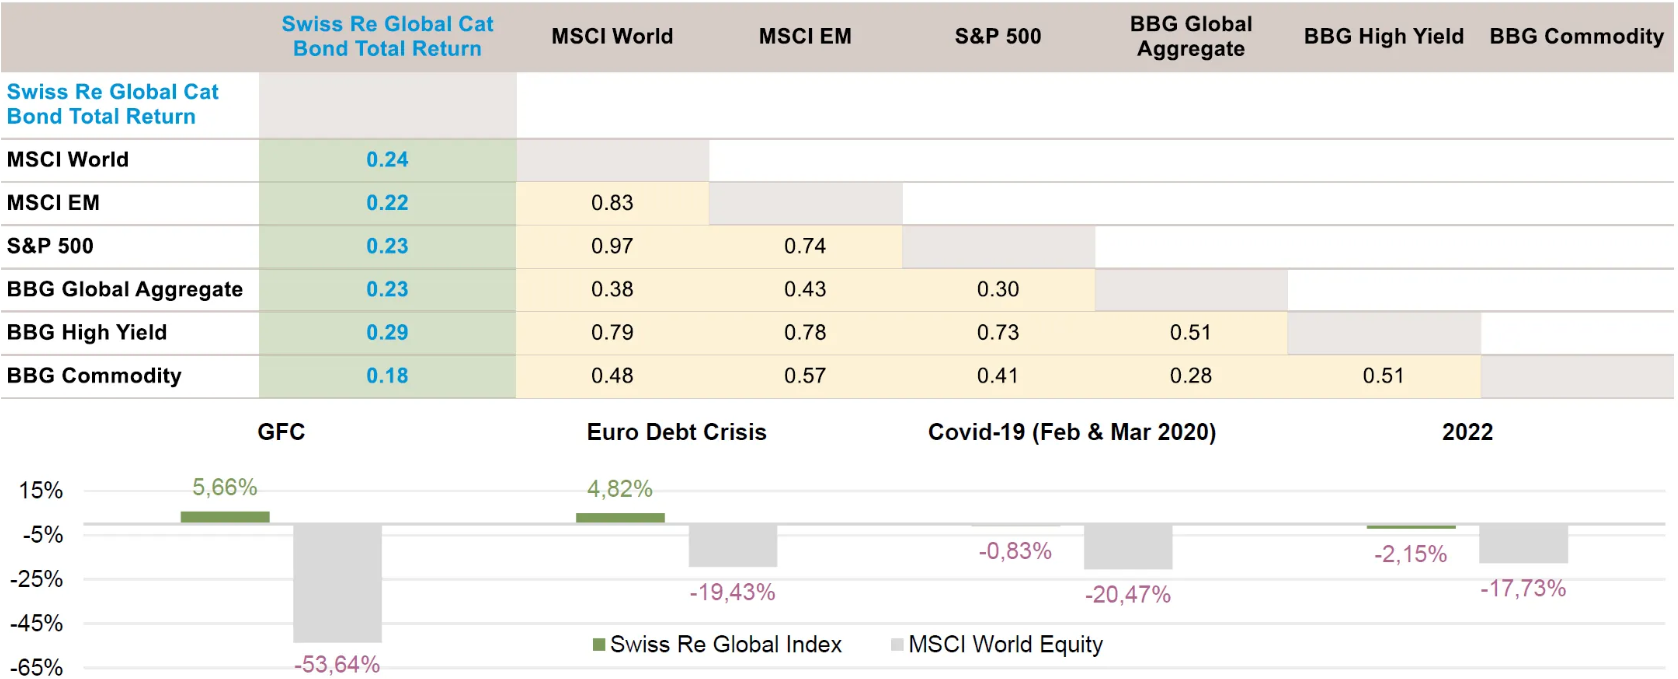
Su correlación con la bolsa, con los bonos y con el high yield es baja. En la crisis financiera de 2008, en la crisis de deuda europea, en el covid y en 2022 se comportó de forma muy distinta a la bolsa. Eso es justo lo que se busca en una pieza de diversificación. Las rentabilidades pasadas no garantizan las futuras, y su riesgo propio, una gran catástrofe, sigue ahí.
Ninguna de estas piezas es mejor que la deuda pública por sí sola. Su valor está en la mezcla, porque cuando una tropieza las demás la sostienen.
Hay una que dejo fuera a propósito, el préstamo directo a empresas medianas que hacen los fondos de deuda privada. Ha crecido muchísimo y parece muy estable, pero a menudo esa estabilidad es iliquidez disfrazada, porque no tiene precio de mercado cada día. Lo dejo fuera por el apalancamiento, por lo difícil que es saber cuánto valen esos préstamos y por lo mucho que depende del ciclo. Puede que me equivoque, pero en la parte conservadora prefiero no tener que averiguarlo. Si quieres saber más, tienes una introducción a la deuda privada en el blog.
7. La liquidez, la otra cara
Toda la deuda se puede vender, pero no toda se puede vender rápido ni a buen precio. Las letras, la deuda pública y los monetarios se venden en días. La deuda de nicho no siempre.
Esa falta de liquidez se paga con una rentabilidad extra, la prima de iliquidez. Solo merece la pena cuando se cobra bien, no a cualquier precio.
Y cuidado con la calma aparente. Un activo que casi no se mueve puede ser muy seguro o puede, simplemente, no tener precio de mercado todos los días. En renta fija la volatilidad engaña mucho. El riesgo se ve en los momentos malos, no en los gráficos tranquilos.
La regla práctica es sencilla. El dinero que puedes necesitar mañana va en lo más líquido, y la deuda menos líquida solo con el dinero que puede esperar.
8. Cómo construyo yo la parte conservadora
Si tuviera que resumir cómo construyo una cartera de deuda conservadora, serían estas siete ideas.
- La defensa primero. Lo más importante no es ganar mucho, sino no perder.
- Tres bloques con misiones distintas. Una parte muy defensiva y líquida, de máxima calidad. Una parte de crédito de calidad que aporta el cupón. Y una parte más pequeña de deuda de nicho con garantías reales, que aporta una rentabilidad distinta a la del resto.
- Plazos cortos y medios. Para que una subida de tipos sea un rasguño.
- Cada pieza con su misión. Muchos deudores y muchas fuentes de rentabilidad que no dependan de lo mismo. Si algo se mueve igual que lo que ya tengo, sobra.
- Mirar los momentos malos. Cómo se comportó cada pieza en marzo de 2020 o en 2022. Cualquier fondo gana dinero cuando todo sube.
- La divisa cubierta. En la parte conservadora no quiero que el tipo de cambio decida el resultado.
- Sin apuestas. Ni perseguir la rentabilidad del escaparate ni jugar a adivinar los tipos. La cartera tiene que funcionar en varios escenarios sin que ninguno pueda romperla.
Repartir la cartera entre fondos especializados tiene otra ventaja. Al final eres dueño de miles de bonos y préstamos elegidos por decenas de equipos distintos, cada uno experto en su tipo de deuda, y el resultado depende mucho menos de lo que acierte o falle un solo gestor. Es lo que llamo eliminar el riesgo gestor.
Renta fija sin atajos, compuesta con disciplina y medida con humildad.
9. Cómo lo aplico en la práctica
Icaria Renta FIL, el fondo que gestiono con estas ideas
Llevo tiempo trasladando estas ideas a una cartera concreta. En Andbank Wealth Management, la gestora en la que trabajo, gestiono Icaria Renta FIL, un fondo de inversión libre que invierte en renta fija global, pública y privada, principalmente a través de otros fondos. Es la forma en que yo pongo en práctica lo que acabas de leer.
Si quieres seguirlo, puedes leer las cartas y comentarios de los fondos y ver los vídeos en los que explico cómo va. Y si tienes alguna consulta divulgativa sobre la deuda o la renta fija, escríbeme.
Escríbeme →Cartas de los fondosVídeos de Icaria RentaDatos del fondo. Fondo de inversión libre (IICIL). Condiciones de acceso y documentación oficial en la web de la gestora.
ISIN ES0147416004 (clase A) · Registro CNMV nº 142
Gestora: Andbank Wealth Management, S.G.I.I.C., S.A.U.
Depositario: Banco Inversis, S.A.
Comisiones: gestión 0,40 %, depósito 0,07 %
Ratio total de gastos 1.er semestre 2026: 0,43 %
Icaria Renta FIL se comercializa a través de Andbank y de su agente Boutique Wealth. Toda la información legal (folleto, DFI e informes periódicos) está en la web de Andbank.
Disclaimer. Icaria Renta FIL es un fondo de inversión libre. Puede tener un riesgo elevado y una liquidez limitada. No tiene garantía de capital ni de rentabilidad, y se puede perder parte o la totalidad del capital invertido. Las rentabilidades pasadas no constituyen un indicador fiable de las rentabilidades futuras. Advertencia de la CNMV recogida en el folleto: «Este fondo puede invertir un porcentaje del 100 % en emisiones de renta fija de baja calidad crediticia, por lo que tiene un riesgo de crédito muy elevado». Según el folleto, puede no ser adecuado para inversores que prevean retirar su dinero en un plazo inferior a 3 años. Antes de invertir, lee el folleto y el documento de datos fundamentales, disponibles en la web de la gestora y en la de la CNMV (www.cnmv.es). Esta información no constituye asesoramiento ni una recomendación de inversión. Documentación oficial →
10. Qué miro cada semana
Todo lo anterior lo sigo cada semana en el Observatorio de renta fija. Ahí está lo que paga cada tramo, en qué punto de su propia historia está, cuánto tendrían que subir los tipos para borrar el cupón de un año y cómo están los diferenciales de crédito. Es público y se actualiza solo.
Abrir el Observatorio de renta fijaLa semana en renta fijaInterpretando la curva de tipos11. Preguntas frecuentes
¿Se puede perder dinero invirtiendo en deuda?
Sí, de dos maneras. Si vendes antes del vencimiento cuando los tipos han subido, el precio será más bajo que el que pagaste. Y si el emisor no paga, pierdes parte de lo prestado. Con plazos cortos, deudores de calidad y mucha diversificación las dos se acotan, pero no desaparecen.
¿Letras del Tesoro o un fondo de renta fija?
Las letras son sencillas, tienen detrás al Estado y sabes lo que vas a cobrar. A cambio, cada letra es un solo deudor y un solo plazo, y cuando vence hay que volver a invertir. Un fondo reparte el dinero entre muchos deudores y plazos y se puede traspasar a otro fondo sin tributar, pero su precio se mueve cada día. No es mejor una cosa que la otra. Depende de para qué es el dinero y de cuánto quieras complicarte.
¿Qué pasa con mis bonos si suben los tipos?
Su precio baja, más cuanto más largo sea el plazo. Si los mantienes hasta el vencimiento cobras lo mismo que esperabas, y además los cupones y lo que vence se reinvierten a tipos más altos.
¿Un fondo monetario es lo mismo que un depósito?
No. El depósito tiene la cobertura del Fondo de Garantía de Depósitos hasta 100.000 euros y un tipo fijado. El monetario invierte en deuda a muy corto plazo, su rentabilidad cambia con los tipos y, aunque es raro, puede perder valor. A cambio, entras y sales cuando quieres.
¿El high yield es deuda conservadora?
No. Paga más porque sus emisores fallan bastante más a menudo, y en las crisis se comporta mucho más como la bolsa que como la deuda de calidad. Puede tener su sitio en una cartera, pero no en la parte que no quieres arriesgar.
¿Cuánto paga hoy la renta fija?
Depende del plazo y del emisor, y cambia cada semana. Lo tienes actualizado, con su contexto histórico, en el Observatorio de renta fija.
Sigue leyendo
Un bono paga un 5 %, ¿cómo puedo perder dinero?Los números de la duración y el crédito, paso a paso.Interpretando la curva de tiposQué dice la curva y por qué importa.El tipo real de EE. UU. vuelve a donde estaba en 2008El gráfico del mes de octubre.Introducción a la deuda privadaQué es y en qué se diferencia de un bono.La guía de la Cartera PermanenteEl siguiente escalón, un patrimonio sin sustos grandes.La guía del modelo endowmentCómo invierten los grandes patrimonios.Las tres maneras en que invierto →Recibir lo que publico por correo
Fuentes
- Tesoro Público, preguntas frecuentes sobre la deuda del Estado
- Banco de España, cuentas directas
- Banco de España, qué depósitos cubre el Fondo de Garantía de Depósitos
- Resolución de 13 de enero de 2026, calendario de Letras del Tesoro y de 14 de enero de 2026, Bonos y Obligaciones
- Reglamento (UE) 2017/1131 sobre fondos del mercado monetario
- CNMV, Los productos de renta fija y Fiscalidad de los fondos de inversión en el IRPF (enero de 2026)
- Banco Central Europeo, tipos de interés nominales y reales
- FINRA, bonos, cambios de tipos y duración
- Organización Mundial del Comercio, financiación del comercio y Cámara de Comercio Internacional, ICC Trade Register
- CGAP (Banco Mundial), microfinanzas y Artemis, qué es un bono catástrofe
Contenido divulgativo. No es una recomendación de inversión ni una oferta de ningún producto. Las opiniones son mías y se refieren a la fecha de publicación.